لم تبدأ الحكاية بمبلغ اختفى من حسابي. بدأت بصفر.
في رسالة البنك ظهر اسم متجر إلكتروني عالمي، والأرقام الأخيرة لبطاقتي، ثم المبلغ: صفر دولار. وفوقها عبارة قصيرة: «إشعار: بطاقة غير نشطة».
كانت البطاقة القديمة لا تزال بحوزتي. لم أسجّل بياناتها لدى ذلك المتجر. وبعد أيام، تكرر المشهد مع البطاقة الجديدة، التي لم أسجّل بياناتها هناك أيضًا.
رقمان مختلفان. المتجر نفسه. المبلغ نفسه.
من هاتين الرسالتين، بدأت رحلة خرجت من حدود بطاقة ائتمانية إلى شحنة مرتبطة برقم هاتف خاطئ، وردود مصرفية، وشكوى رقابية، ودعوى محفوظة، ومراسلات مع شبكة الدفع الدولية، ثم شكوى ضدي وصلت إلى الجهات الأمنية.
أما السؤال الذي بدأ كل شيء، فبقي معي: ما الذي حدث لبيانات بطاقتي؟
الرسالة الأولى: بطاقة عندي، وطلب لم أبدأه
في 11 مايو 2025، وصل إشعار بقرب انتهاء صلاحية البطاقة القديمة، وبأن البديلة ستُسلَّم عبر الناقل المعتمد لدى البنك. إجراء مألوف، يفترض أن ينتهي بوصول ظرف واستلام بطاقة.
ثم ظهرت الرسالة المتعلقة بالبطاقة المنتهية بـ1174. كان توقيت العملية المدرج فيها 14 مايو 2025، الساعة 01:56:59، والمبلغ صفر دولار.
أفرّق هنا بين توقيت العملية المكتوب داخل الرسالة وتوقيت وصول الرسالة إلى الهاتف؛ فهما ليسا بالضرورة شيئًا واحدًا.
في البداية، خطر لي أن ما أراه ربما يتعلق بإجراء داخلي. لم تكن أمامي تفاصيل طلب التفويض أو سجل يشرح مصدره. كانت أمامي رسالة مقتضبة، تصل من البنك الذي أصدر البطاقة.
لكن البطاقة القديمة كانت عندي، وما تزال. لم تكن في شاحنة، ولا في مستودع للناقل. وهذه حقيقة تغيّر اتجاه البحث كله: لا يمكن تفسير ما جرى لها بمجرد القول إن شخصًا ربما اطّلع على بطاقة بديلة أثناء الشحن.
لم يكن البلاستيك مفقودًا. السؤال كان عن البيانات.
الرسالة الثانية: تغيّر الرقم وبقي المشهد
حملت الرسالة التالية رقمًا مختلفًا: 1233.
التوقيت المدرج هذه المرة: 22 مايو 2025، الساعة 22:58:45. المتجر نفسه، والمبلغ نفسه، وحالة البطاقة غير النشطة نفسها.
عند ظهور الحدث المتعلق بالبديلة، لم أكن قد استلمتها أو عرفت بياناتها كاملة. ومع ذلك، كان هناك إشعار يحمل أرقامها الأخيرة واسم المتجر.
هنا لم يعد التفسير العابر كافيًا بالنسبة إليّ. لم أُدخل بيانات أي من البطاقتين إلى ذلك المتجر، ومع ذلك كانت أنظمة البنك ترسل إشعارات تتعلق بهما.
كانت قراءتي أن شخصًا أو جهة حاول تسجيل البيانات أو اختبارها. تلك هي فرضيتي عن الحدث؛ أما الرسالتان نفسيهما فتثبتان ما تعرضانه من رقم البطاقة الجزئي، واسم التاجر، والمبلغ، والحالة والتوقيت، ولا تكشفان هوية من بدأ الطلب أو تؤكدان اكتمال إضافة البطاقة إلى حساب.
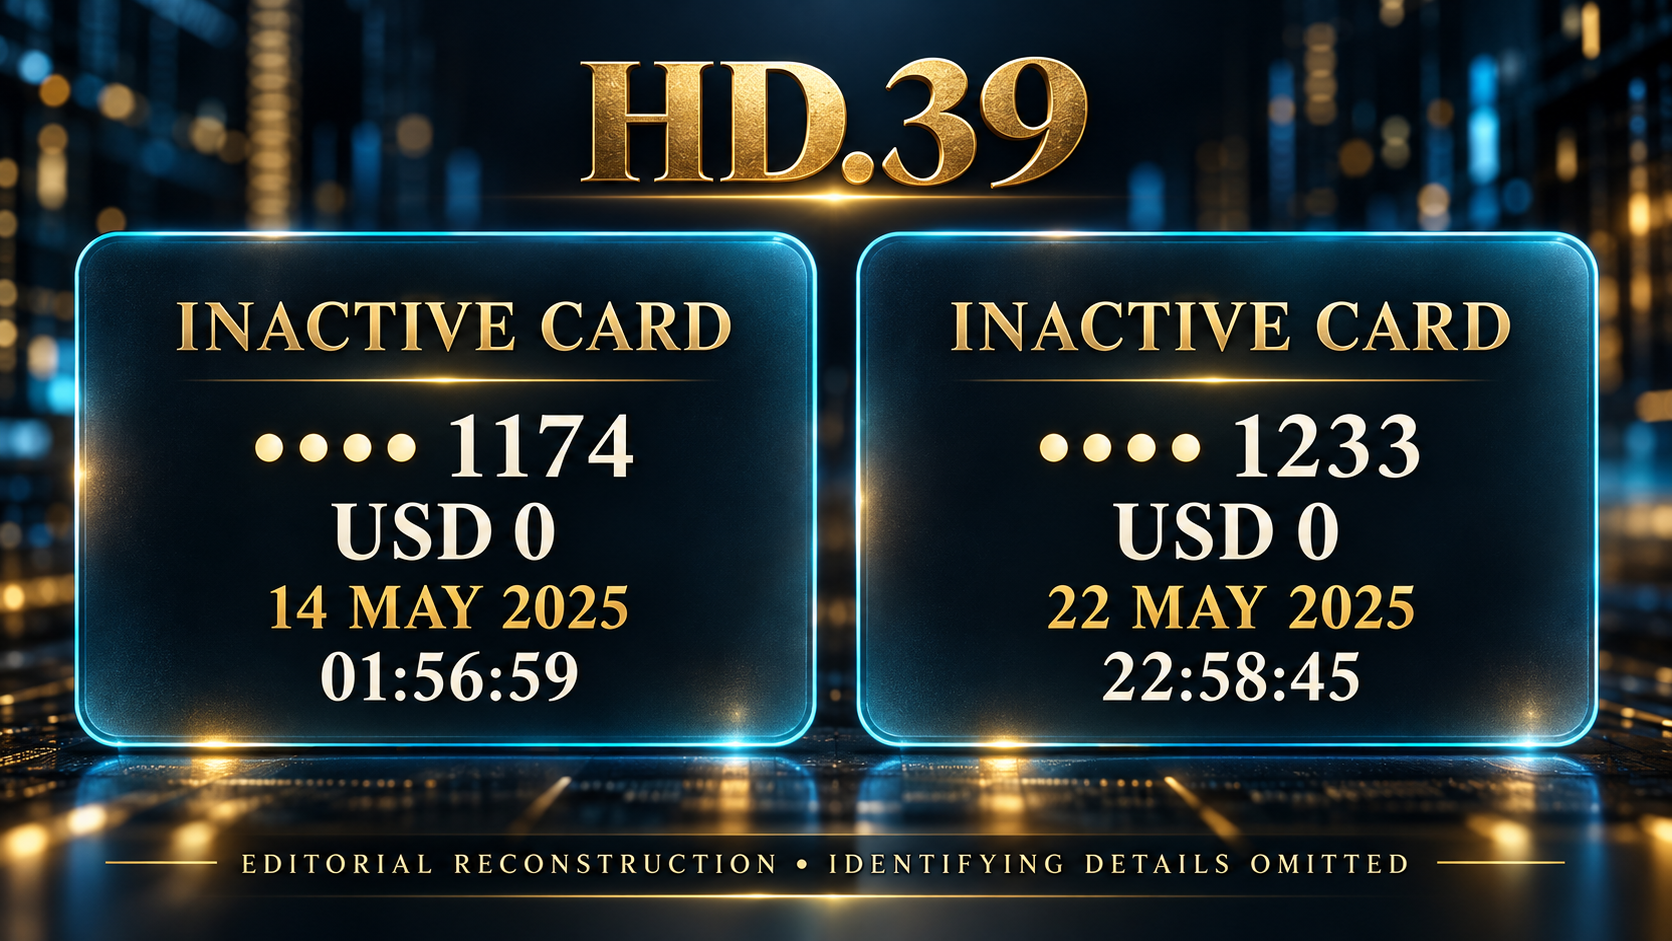
تصميم تحريري مستند إلى الرسالتين، مع إخفاء أسماء الجهات والتفاصيل التعريفية؛ وليس لقطة أصلية من تطبيق البنك.
لماذا اتجه شكي إلى قسم البطاقات الائتمانية؟
لم يبدأ شكي من سيارة التوصيل. بدأ من السؤال الذي يسبق خروج الظرف من البنك: ماذا جرى أثناء إصدار البطاقة وتجديدها؟
القديمة بقيت في حوزتي. البديلة لم تكن قد وصلت إليّ حين ظهر الحدث المتعلق بها، ولم أكن أعرف بياناتها كاملة. وفي فترة التجديد، ظهر الإشعار الأول ثم تبعه الثاني، باسم المتجر نفسه وبالمبلغ نفسه.
لهذا اتجه شكي الأقوى إلى قسم البطاقات الائتمانية، المختص بإجراءات الإصدار والتجديد. في تقديري، كانت الحلقة الأهم التي يجب فحصها داخل البنك: كيف أُنشئت البطاقة البديلة، وما الأنظمة التي عالجت بياناتها، ومن كانت له صلاحية الوصول في كل مرحلة؟
لم تكن قناعتي مبنية على الرسالتين وحدهما. كان هناك أيضًا قيد رسوم استبدال بتاريخ 21 مايو، بقيمة 50 ريالًا و7.50 ريال ضريبة، ثم تسلسل بطاقات وصل إلى بطاقة ثالثة تنتهي بـ1795، مع اعتراضي على إجراءات إعادة الإصدار وطلبي معرفة من أنشأ الطلب ومتى.
هذه التفاصيل لا تسمّي وحدها من استخدم البيانات، لكنها جعلتني أتمسك بفحص سجل الإصدار ودورة حياة البطاقة. كنت أبحث عن تفسير يربط ما حدث على الشاشة بما حدث داخل النظام.
وتكرار مشكلة بيانات الاتصال في مسار الشحنتين، بحسب ما تابعته، زاد شكي. لو انتهت المشكلة بإرسال البديلة إلى رقم هاتفي الصحيح وبإجابة فنية واضحة، لاختلفت قراءتي لما جرى.
وصلت إلى قناعة شخصية بأن ما حدث للبيانات بدأ من داخل البنك، وأن قسم البطاقات هو موضع الاشتباه الأول. لا أملك سجلًا يسمّي موظفًا أو يثبت فعلًا بعينه؛ أملك هذه الوقائع، وأطلب فحص الجهة التي تدير الإجراءات وسجلاتها. ولا أفترض أن اختصاص القسم يعني أن كل موظفيه يستطيعون الاطلاع على جميع بيانات البطاقة.
كنت أعرف ما لم أفعله أنا. وأردت أن أعرف ما جرى في الجانب الذي لا أراه.
صفر دولار لا يعني صفر أسئلة
في أنظمة الدفع، توجد طلبات تحقق بقيمة صفر، تُستخدم لفحص حالة البطاقة دون تحصيل ثمن شراء. هذا إجراء تقني معروف، ولا يصبح احتيالًا لمجرد أن قيمته صفر.[1]
لكن سؤال صاحب البطاقة مشروع عندما لا يتعرف إلى النشاط: من بدأ الطلب، ولماذا وصل إلى هذه البطاقة تحديدًا؟
وظهور عبارة «غير نشطة» يختلف عن تسجيل خصم ناجح. كذلك لا تثبت الرسالة وحدها أن رمز الأمان أُدخل، أو أنه كان صحيحًا، أو أن أحدًا قرأ كل البيانات المطبوعة على البطاقة. هذه تفاصيل نحتاج إلى سجل الطلب لمعرفة ما جرى بشأنها.
من يعمل في البرمجة يعرف أن التنبيه الظاهر للمستخدم هو آخر سطر في سلسلة أطول. خلفه طلب، ومعالجة، ونتيجة، وربما أكثر من نظام. قراءة التنبيه بداية الفحص؛ وتتبع ما سبقه هو العمل الذي انتظرته من البنك.
والناقل… أين يدخل في الحكاية؟
في الجانب الآخر من القصة، كنت أنتظر الشحنة، بينما تظهر في التتبع إفادات بتعذّر الوصول إلى العميل والحاجة إلى بيانات الاتصال.
لم أتلقَّ، بحسب تجربتي، اتصالات الناقل التي تفسّر هذه الإفادات. ثم جاءت مراسلة مكتوبة منه تقول إن رقم الهاتف المرتبط بالشحنة الأولى غير صحيح، وإن تغييره يحتاج إلى تأكيد من المرسل.
عندها صار سؤال التسليم أكثر تحديدًا: إذا كانت بيانات الاتصال خاطئة، فكيف أُحيلت المشكلة إلى عدم استجابة العميل؟ ومن وضع الرقم؟ ومن راجعه؟
هذا الخطأ لا يثبت أن الناقل سرّب بيانات البطاقة. لكنه يكشف خللًا ملموسًا في مسار تسليم أصل مالي حساس، ويجعل مراجعة بيانات الشحنة ومحاولات الاتصال أمرًا ضروريًا.
وتتبع الشحنة يحمل تفصيلًا آخر يجب احترامه: إنشاء بوليصة الشحن لا يساوي استلام الناقل للشحنة. ففي السجل الأول يظهر إنشاء البوليصة يوم 12 مايو، بينما يظهر الاستلام في مكتب الناقل يوم 14 مايو، بعد الظهر. أما توقيت محاولة البطاقة القديمة المدرج في الرسالة، فهو صباح ذلك اليوم.
إذا كانت السجلات تستخدم التوقيت نفسه، فالمحاولة أسبق من الاستلام المسجّل. لذلك لا أبني القصة على أن الشحنة كانت حتمًا لدى الناقل وقتها، فضلًا عن أن بطاقتي القديمة كانت في حوزتي أصلًا.
أما الشحنة الثانية، فيظهر استلامها يوم 22 مايو، وهو اليوم نفسه الذي يحمل إشعار البطاقة البديلة توقيته المسائي. تزامن يستحق الفحص، لكنه لا يسمّي من بدأ الطلب.
كنت أريد إعادة تركيب الرحلة: من الإصدار إلى التجهيز، ومن التسليم للناقل إلى محاولة الوصول إليّ. كل انتقال يحتاج إلى سجل، وكل سجل ينبغي أن يجيب عن شيء.
أبواب الاحتمال التي كان ينبغي فتحها
ظل مسار الإصدار والتجديد داخل البنك هو الاحتمال الأقوى في تقديري، لكن الوصول إلى جواب يتطلب اختبار الفرضيات الأخرى أيضًا.
أولها وصول غير مصرّح به إلى البيانات خلال الإصدار أو التجهيز، داخل البنك أو لدى طرف يعالج البيانات لحسابه. وثانيها الاطّلاع على البطاقة الجديدة خلال التغليف أو النقل؛ وهو احتمال يخص مسارها، ولا يفسّر وحده ما ظهر على القديمة الموجودة عندي.
وهناك احتمال أن تكون بيانات القديمة قد وصلت إلى طرف آخر في وقت سابق، ثم ظهرت محاولة استخدامها أثناء التجديد. التزامن مهم، لكنه لا يحدّد بمفرده تاريخ الحصول على البيانات.
وقد يُطرح تفسير تقني آخر: خدمة تحديث بيانات بطاقة محفوظة لدى تاجر مشارك عند تجديدها أو استبدالها، بحيث تصله بيانات محدّثة دون إعادة إدخالها يدويًا من صاحبها.[2]
لكن هناك حقيقة لا ينبغي أن تضيع وسط هذا الشرح: أنا لم أسجّل البطاقة القديمة ولا البديلة لدى ذلك المتجر. ولا أملك دليلًا على أن خدمة التحديث استُخدمت في الواقعتين.
وجود الخدمة لا يفسّر وحده كيف وصلت بيانات القديمة إلى المتجر أصلًا. وإذا قُدّمت تفسيرًا لما حدث، فالسؤال يصبح: هل كان هناك ارتباط سابق، وكيف نشأ، وهل جرى تحديث فعلًا؟ نحتاج إلى سجل يجيب، لا إلى افتراض أنني أنشأت ذلك الارتباط.
لهذا أبقي هذا الاحتمال في حدوده: آلية عامة تستحق الاختبار إذا دلّت عليها السجلات، وليست واقعة مثبتة في قصتي. وكل فرضية، بما فيها فرضيتي عن مسار الإصدار، ينبغي أن تواجه الوقائع نفسها.
سألت عن البيانات، فجاء الرد عن العمليات
طلبت تجميد البطاقة بعد الاشتباه. وتصف شكواي اختلاف الإجابات التي تلقيتها بشأن إمكان استلام البديلة من الفرع بدل إرسالها عبر شركة الشحن.
وفي الرد المصرفي المكتوب، حضرت عبارة: «لم يتم تنفيذ عمليات على البطاقة».
توقفت عندها طويلًا. فمن الممكن ألّا تُنفَّذ عملية مالية، وأن يكون هناك في الوقت نفسه طلب مرفوض أو طلب تحقق. لذلك كان سؤالي عن مصدر الإشعارين وما سبقهما، لا عن قيمة خصم نجح بالفعل.
كنت أحتاج جوابًا يربط كل رسالة بسجلها: ما نوع الطلب؟ ما نتيجة معالجته؟ ولماذا تكرر مع البطاقة البديلة؟
بقيت هذه التفاصيل خارج الرد الذي بين يديّ. أما الكلام عن إرسال البطاقة ومحاولة الاتصال وتجميدها بناءً على طلبي، فلم يفسّر لي ما جرى للبيانات.
حين أُغلق المسار وبقي السؤال
رفعت الشكوى إلى الجهة الرقابية، وأرفقت الوقائع التي استطعت جمعها. كنت أتوقع أن يصل السؤال إلى من يستطيع قراءة السجلات التي لا أملك الوصول إليها.
لكن الردود المتاحة لي لم تقدّم نتيجة فحص تقني تفسّر الإشعارين. ومن تجربتي، هنا وقع الإخفاق الأهم في معالجة الشكوى: بقي سؤال أمني محدد بلا إجابة محددة، بينما انتقلت المعاملة بين الرد والإغلاق.
ثم لجأت إلى لجان الفصل في المنازعات. ظهرت حالة الدعوى: «تحفظ الدعوى». وبحسب ما عشته، لم أُبلَّغ بالحفظ، ولم أتلقَّ تسبيبًا أو مسوغًا يوضح لي لماذا انتهى المسار بهذه الصورة.
شاشة الحالة تخبرني أين وصل الملف إداريًا. لكنها لا تخبرني ما الذي جرى لبيانات البطاقتين، ولا تعوّض جوابًا عن الأدلة والأسئلة التي قدمتها.
وهذا هو نقدي للمسار الرقابي ومسار المنازعة: لم يصلني من خلالهما تفسير قابل للفهم والفحص. لا أستطيع وصف إجراء داخلي لم أطّلع عليه؛ أستطيع وصف ما طلبته، وما وصلني، وما ظل غائبًا.
تحقيق لا أرى نهايته
لم أكتفِ بمراسلة البنك والجهات المحلية. حملت السؤال إلى شبكة الدفع الدولية التي تحمل البطاقات علامتها. أردت أن يصل إلى جهة أخرى تستطيع النظر في شبهة المخالفة.
في 20 أكتوبر 2025، جاء رد يفيد بإحالة استفساري إلى الفريق المختص للتحقيق في مخالفة محتملة وتحديد الإجراء. ثم أضاف أن الشبكة لا تُطلع المستهلك على الإجراءات التي ربما اتُّخذت.
توقفت عند كلمتين: مخالفة محتملة.
أصبح لدي تأكيد مكتوب بأن استفساري أُحيل للتحقيق. لكن الرسالة لم تتضمن نتيجة، ولم تعدني بأنني سأُبلَّغ بالإجراء. كان هناك مسار يُفتح خلف باب لا أرى ما وراءه.
وفي مراسلة لاحقة مؤرخة في 10 فبراير، وصل رد آخر. هذه المرة، شرح فريق خدمة المستهلك أن الشبكة لا تصدر البطاقات مباشرة، وأن البنوك هي التي تدير حساباتها، وقال إنه لا يملك الوصول إلى حسابات حاملي البطاقات أو معلوماتها لأسباب الخصوصية والأمن. ثم وجّهني إلى مراجعة البنك المُصدر.
كنت أعرف من أصدر بطاقتي. ذلك هو البنك الذي بدأت منه الشكوى.
الرد الثاني حمل رقم مرجع مختلفًا، ولم يذكر التحقيق السابق أو نتيجته. لذلك لم أستطع معرفة إن كان مرتبطًا به أصلًا، أو مجرد إجابة عن مراسلة مستقلة. ولم يوضّح لي ما الذي يستطيع الفريق المختص بالتحقيق فحصه، مقارنة بما يستطيع فريق خدمة المستهلك الوصول إليه.
لكن النتيجة التي وصلت إليّ كانت بسيطة: إحالة إلى التحقيق في رسالة، وإحالة إلى البنك في رسالة أخرى، والسؤال نفسه ينتظر.
قرأت هذا المسار، من موقعي كصاحب الشكوى، باعتباره «لملمة» للمشكلة وحماية للبنك من مواجهة أسئلتي. تلك قراءتي لما عشته؛ الرسالتان لا تكشفان ما جرى داخليًا ولا تثبتان اتفاقًا على التستر. ما تثبتانه هو مسار الردود، وما أؤكده أنا أن نتيجة تفسّر الواقعتين لم تصلني.
وبلغة أقرب إلى إحباط تلك اللحظة، شعرت كأن الإجابة تقول: «بلّط البحر».
كنت أطرق بابًا لأفهم ما حدث، فيشير إلى الباب الذي خرجت منه.
ثم صرت الطرف المشكوَّ عليه
في تطور لاحق، تقدّم البنك بشكوى ضدي إلى الجهات الأمنية.
رأيت في هذه الخطوة محاولة للضغط عليّ وإخضاعي، وربطتها بالسعي لإرغامي على توقيع سندات لأمر تتعلق بمستحقات البطاقة الائتمانية. هذا هو تفسيري لدافع الشكوى، وهو ما جعلني أعدّها كيدية.
وبحسب ما أرويه عن نتيجة المسار لدى النيابة، انتهى الأمر إلى أن الشكوى ليس فيها شق جنائي.
كانت تلك محطة فاصلة بالنسبة إليّ. لكن السؤال عن البيانات ظل مستقلًا: هذه النتيجة لا تحدد مصدر الإشعارين، ولا تمثّل بحد ذاتها حكمًا بكيدية الشكوى أو إثباتًا لتسريب من جهة بعينها.
كنت قد بدأت بمحاولة فهم رسالتين على هاتفي. والآن أصبحت أحمل فوقهما تاريخًا من الشكاوى والردود، وما زلت أنتظر تفسير البداية.
ما الذي يبقى للقارئ؟
ليست كل رسالة بصفر دولار علامة احتيال، وليست البطاقة غير النشطة محصّنة من ورود طلب يتعلق بها. لكن النشاط الذي لا يتعرف إليه صاحب البطاقة يستحق تفسيرًا يتجاوز الاطمئنان إلى أن مبلغًا لم يُخصم.
إذا واجهت موقفًا مشابهًا، فاحتفظ بالرسائل الأصلية، وميّز وقت العملية المدرج فيها عن وقت استلامها، واحفظ تسلسل الشحن والمراسلات وأرقام البلاغات. وعند التواصل عبر قنوات الجهة الرسمية، اسأل عن نوع الطلب ونتيجته، لا عن الخصم وحده. لا تنشر أرقام البطاقات الكاملة أو رموز الأمان والتحقق.
أما المؤسسات، فالثقة تُبنى حين تستطيع أن تشرح للعميل ما حدث، وأن تصلح الخلل الذي يكشفه التحقيق. تعثّر التسليم يحتاج إلى تفسير، وخطأ الهاتف يحتاج إلى تصحيح، والتنبيه الأمني يحتاج إلى فحص يناسبه.
ما تزال البطاقة القديمة بحوزتي.
وما يزال السؤال الذي تركته الرسالتان مفتوحًا بالنسبة إليّ.
كان المبلغ صفرًا. أما كلفة البحث عن إجابة، فلم تكن كذلك.
عن هذه القصة: سرد شخصي يستند إلى الرسائل وسجلات التتبع والمراسلات، ومنها ردّا شبكة الدفع الدولية، وحالة الدعوى المحفوظة لدى الكاتب، وإلى شهادته بشأن التطورات اللاحقة، ومنها الشكوى الأمنية ونتيجتها. حُجبت أسماء الجهات والأشخاص. يعبّر ترجيح مصدر التسريب وتفسير دوافع الشكوى عن موقف الكاتب، ولا يُقدَّمان بوصفهما نتيجة تحقيق فني أو حكمًا قضائيًا.
مراجع تقنية
- شرح طلب التحقق من البطاقة بقيمة صفر. مرجع لآلية عامة؛ لا يثبت نوع الطلب في الواقعتين.
- شرح خدمة تحديث بيانات البطاقات المحفوظة لدى التجار. شرح لآلية تحديث بيانات محفوظة لدى تاجر مشارك؛ لا يثبت استخدامها في الواقعتين، ولا أن الكاتب سجّل أيًا من البطاقتين لدى المتجر.